


BANXUP
3,4207.00 Avis
Caractéristiques de l’application
- Version
- 1.7.5
- Mis à jour le
- Licence
- Free
- Téléchargements
- 50 000+
- Développeur
- Société Générale
- Catégories
- Finance
- Plateforme
- Android
Captures d’écran
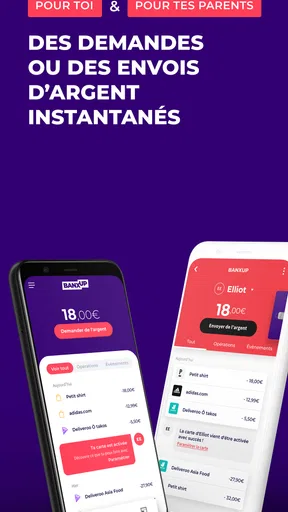
 Analyse par AppCompare
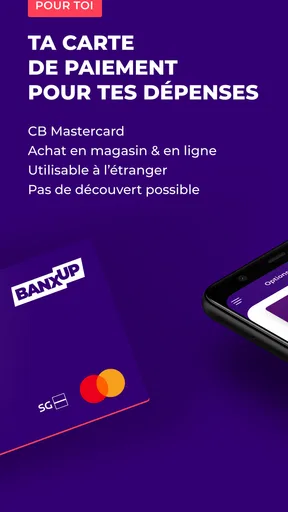
Quand on cherche une solution bancaire adaptée à un adolescent, le plus difficile n’est pas toujours de trouver une carte, mais de comprendre ce que l’on pourra réellement faire avec elle au quotidien. BANXUP se présente comme la carte des ados de Société Générale, dans la catégorie des applications financières. Je l’ai abordée comme un nouvel utilisateur, avec une question simple : est-ce que l’application aide vraiment un jeune à commencer à gérer son argent sans rendre chaque étape compliquée pour lui ou pour sa famille ?
Mon impression générale est plutôt positive, à condition de bien comprendre sa place. Ce n’est pas une application de finance personnelle destinée à remplacer tous les outils d’un adulte, ni un service pensé pour analyser en profondeur un budget complexe. Son intérêt est plus ciblé : accompagner l’usage d’une carte pour adolescent et rendre les premiers gestes bancaires plus accessibles. L’application est gratuite, son contenu est classé PEGI 3, et elle fonctionne à partir d’Android 7.0, ce qui la rend abordable sur de nombreux appareils encore utilisés au quotidien.
Il faut toutefois garder une attente réaliste. Une application bancaire ne rend pas automatiquement un adolescent autonome. Elle devient utile quand le jeune sait pourquoi il l’ouvre : vérifier son solde avant une sortie, contrôler une opération après un achat, ou prendre l’habitude de regarder où en est son argent. C’est cette routine, davantage que l’aspect visuel ou la promesse d’une carte dédiée, qui détermine la valeur de BANXUP.
Une première approche bancaire pensée pour les adolescents
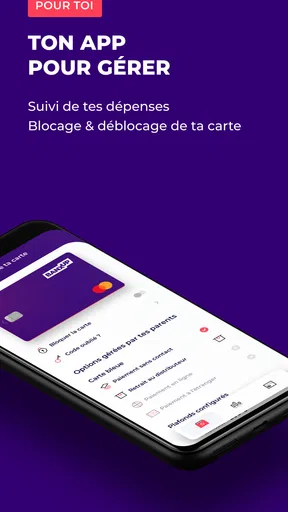
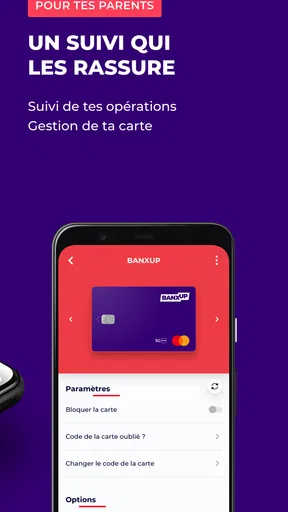
À l’ouverture, je conseille de ne pas considérer BANXUP comme une simple application à installer puis à oublier. Son rôle prend du sens lorsqu’elle accompagne une carte et une discussion claire sur son utilisation. Avant même la configuration, le parent et l’adolescent ont intérêt à se mettre d’accord sur quelques points très concrets : à quel moment consulter le compte, comment réagir si une dépense semble inhabituelle, et quelle somme peut être utilisée sans demander une nouvelle autorisation.
Cette préparation évite une confusion fréquente. Le jeune peut voir l’application comme un moyen de paiement supplémentaire, alors que l’objectif devrait être de lui donner un premier cadre. De son côté, le parent peut attendre un contrôle permanent, alors que l’adolescent a besoin de comprendre progressivement ses responsabilités. BANXUP est plus convaincante dans cet espace intermédiaire : assez simple pour une première expérience, mais suffisamment liée à de vrais usages pour faire découvrir les conséquences d’une dépense.
La fiche de l’application indique une note moyenne de 3,4, basée sur plus de 400 évaluations. Je la prends comme un signal à interpréter avec prudence : l’expérience peut dépendre du téléphone, du contexte bancaire et de la manière dont le compte est préparé. Une note moyenne ne suffit donc pas à juger l’intérêt du service pour une famille précise, mais elle invite à ne pas imaginer une expérience parfaite pour tout le monde.
Le développeur est Société Générale, un élément important pour les personnes qui veulent rester dans l’écosystème de leur banque. En revanche, si vous cherchez une solution indépendante, utilisable sans relation avec cet établissement, ce n’est probablement pas le premier choix à examiner. L’app est conçue autour d’un usage précis, et cette spécialisation est à la fois sa force et sa limite.
À lire avant de choisir

CapCut : monter plus vite, publier dans l’écosystème ByteDance

Among Us ou les jeux de tir : pour jouer entre amis, l’enquête l’emporte

Toca Boca World : passer des activités guidées au jeu libre

PUBG MOBILE : la communauté fait vivre le jeu, sans toujours accueillir tout le monde

Instagram, la machine à capter l’attention au service de Meta

Zoom Workplace sur mobile : l’appel est simple, le reste se perd dans les menus
Installer l’application sans se précipiter
La version actuelle est la 1.7.5. Après l’installation, je recommande de prendre quelques minutes pour lire chaque écran au lieu de valider machinalement. Dans une application financière, le nom du titulaire, le profil utilisé et le rattachement à la bonne carte sont plus importants que la rapidité de la première ouverture. Une erreur d’identification peut transformer une opération simple en parcours frustrant.
Le minimum requis est Android 7.0. C’est une bonne nouvelle pour les familles qui n’ont pas remplacé récemment le téléphone de leur adolescent, mais il faut tout de même utiliser un appareil suffisamment stable et protégé par un verrouillage d’écran. Le téléphone n’est pas qu’un support de consultation : il devient l’accès vers des informations financières personnelles. Je conseille donc de ne pas installer l’application sur un appareil partagé avec des frères et sœurs ou laissé déverrouillé dans la maison.
La mise en route doit se faire avec le bon utilisateur dès le départ. Si le parent installe l’application uniquement pour vérifier ce que voit son enfant, l’expérience risque de devenir confuse. Le jeune doit pouvoir reconnaître son espace et comprendre ce qu’il regarde. Le parent, lui, doit expliquer les règles générales plutôt que transformer chaque consultation en contrôle. Cette distinction rend l’apprentissage beaucoup plus sain.
Autre conseil pratique : effectuer la première ouverture lorsque l’on dispose d’un peu de temps, et non juste avant de partir faire des achats. Si une étape demande une vérification ou si une information semble ambiguë, mieux vaut la résoudre calmement à la maison. Une application bancaire est jugée sévèrement quand elle bloque au mauvais moment, même si le problème vient simplement d’une configuration commencée trop vite.
Le premier objectif utile : comprendre son solde
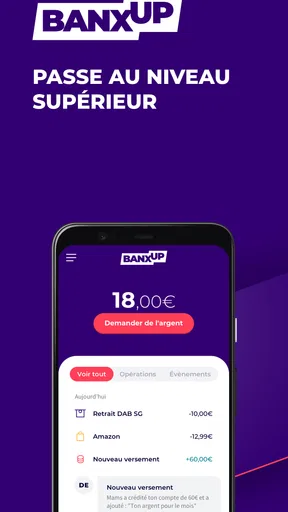
Pour moi, la première réussite avec BANXUP n’est pas de réaliser immédiatement un achat. C’est de parvenir à répondre à une question très simple : combien puis-je réellement utiliser maintenant ? Cette habitude paraît élémentaire, mais elle change la relation à l’argent. Au lieu de découvrir son solde après une dépense, l’adolescent apprend à le vérifier avant de décider.
Je conseille un scénario très concret. Le jeune prévoit une sortie avec des amis et veut acheter une boisson ou un repas. Avant de partir, il ouvre l’application, regarde la somme disponible, puis choisit une limite personnelle. Après l’achat, il revient consulter l’opération et compare mentalement la dépense avec ce qu’il lui reste. Ce petit aller-retour entre intention, achat et vérification est plus formateur qu’une longue explication théorique.
Il ne faut pas présenter cette démarche comme une punition ou une surveillance. Je la trouve plus efficace lorsqu’elle devient un réflexe pratique, comparable au fait de vérifier la batterie du téléphone avant une journée dehors. L’application sert alors à éviter une mauvaise surprise et à rendre l’adolescent acteur de la décision. La réussite n’est pas seulement technique : c’est le moment où le jeune comprend que le solde évolue en fonction de ses choix.
Un détail utile consiste à ne pas vérifier uniquement après les achats. Une consultation avant une dépense permet de distinguer l’argent disponible de l’argent déjà destiné à autre chose. Même sans construire un budget sophistiqué, l’adolescent peut apprendre à garder une marge pour la semaine. C’est une première notion de prévision, et elle correspond mieux à l’usage d’une carte pour jeune qu’un tableau de finances rempli de catégories compliquées.
La gratuité de l’application facilite cette première approche, puisqu’il n’y a pas de coût d’accès à ajouter simplement pour l’utiliser. Cela ne signifie pas que tous les usages liés à un compte ou à une carte sont automatiquement gratuits : il faut toujours lire les conditions de l’offre bancaire concernée. Je préfère cette précision, car une application gratuite et une relation bancaire sans aucun frais ne sont pas nécessairement la même chose.
Les confusions qui peuvent ralentir la prise en main
La première confusion concerne le rôle de l’application. BANXUP n’est pas à comprendre comme un portefeuille magique qui résout les problèmes d’argent. Elle permet surtout d’accompagner l’usage d’une carte pour adolescent. Si le jeune pense qu’une somme affichée est une réserve illimitée, l’outil ne corrigera pas cette mauvaise interprétation. Il faut associer la consultation à une règle simple : chaque dépense réduit la marge disponible.
La deuxième confusion touche aux responsabilités respectives. Un parent peut vouloir tout gérer, tandis que l’adolescent peut croire qu’il doit se débrouiller seul. La meilleure méthode me semble être une progression : au début, le parent explique les écrans et les règles ; ensuite, le jeune vérifie lui-même ses opérations ; enfin, les discussions portent sur les choix plutôt que sur chaque petite dépense. Cette progression évite que l’application soit vécue comme un instrument de reproche.
Il faut aussi distinguer une opération récente d’un budget complet. Voir une dépense ne revient pas forcément à comprendre ses habitudes sur plusieurs semaines. Pour cette raison, je recommande de faire un point régulier, mais court : quelles dépenses étaient prévues, lesquelles étaient impulsives, et combien faut-il garder pour la suite ? BANXUP peut soutenir cette conversation, mais elle ne remplace pas la pédagogie familiale.
Une autre source de frustration possible est l’attente d’une expérience identique à celle d’une application bancaire adulte. Les utilisateurs habitués à des outils très riches peuvent trouver l’approche destinée aux adolescents plus limitée ou moins adaptée à une gestion financière avancée. Ce n’est pas forcément un défaut dans son public cible. Pour un premier compte, moins d’informations peut aider à se concentrer sur le solde et les opérations essentielles. Pour un adulte qui souhaite catégoriser chaque dépense, suivre des objectifs ou centraliser plusieurs établissements, une application bancaire plus complète sera probablement préférable.
La note moyenne de 3,4 montre également qu’il vaut mieux tester l’expérience avec son propre téléphone et son propre contexte plutôt que de se fier uniquement à l’impression générale. Les avis peuvent refléter des attentes différentes : certains recherchent une gestion minimale pour un adolescent, d’autres espèrent retrouver toutes les fonctions d’une banque principale. Avant de tirer une conclusion, je regarderais surtout si le parcours correspond au besoin réel de la famille.
Un usage quotidien qui reste simple
Le meilleur rythme n’est pas d’ouvrir l’application toutes les dix minutes. Une consultation avant une sortie, une vérification après un achat important et un bref point en fin de semaine suffisent souvent pour commencer. Cette fréquence limite la tension autour de l’argent et transforme l’outil en habitude raisonnable. Le jeune apprend à surveiller sa situation sans tomber dans l’obsession du solde.
J’apprécie particulièrement l’idée d’utiliser l’application dans des situations où la décision est immédiate. Par exemple, un adolescent peut hésiter entre acheter maintenant un accessoire ou conserver son argent pour une activité prévue quelques jours plus tard. En regardant ce qui reste et en se rappelant son objectif, il exerce un vrai choix financier. Ce type de moment est plus intéressant qu’une simple consultation automatique, car il relie l’écran à une conséquence concrète.
Pour les parents, la bonne pratique consiste à poser des questions ouvertes. « Qu’est-ce qu’il te reste pour la semaine ? » est plus utile que « Pourquoi as-tu dépensé ça ? ». La première question encourage la planification ; la seconde peut immédiatement donner l’impression d’un interrogatoire. L’application ne change pas cette dynamique familiale, mais elle peut fournir un point de départ factuel pour discuter sans se baser sur des suppositions.
Je conseille aussi de ne pas confondre autonomie et absence de limites. Un adolescent peut gérer lui-même ses petites décisions tout en ayant des règles claires pour les dépenses inhabituelles. Cette séparation rend l’expérience plus lisible : BANXUP accompagne les gestes courants, tandis que les décisions plus importantes restent discutées avec l’adulte responsable.
Pour qui BANXUP est un bon choix
Je la conseillerais d’abord aux familles déjà liées à Société Générale et qui veulent proposer à un adolescent une première expérience bancaire encadrée. Elle convient particulièrement à un jeune qui commence à recevoir de l’argent de poche, qui fait ses premiers achats seul ou qui doit apprendre à ne pas dépenser toute sa réserve dès le premier jour.
Elle peut également convenir à un adolescent qui n’aime pas les outils compliqués. Une application financière trop détaillée peut décourager un débutant avec des graphiques, des catégories et des réglages qu’il ne comprend pas encore. Ici, l’approche centrée sur la carte et l’usage quotidien a davantage de chances de devenir une routine. Le critère essentiel n’est pas le nombre de fonctions, mais la capacité du jeune à ouvrir l’application et à en tirer une réponse rapide.
En revanche, je la choisirais moins volontiers pour une personne qui veut gérer plusieurs comptes, construire un suivi budgétaire avancé ou utiliser un service totalement séparé de Société Générale. Dans ces cas, une application financière généraliste ou l’application bancaire principale d’un adulte peut offrir une vision plus large. BANXUP n’a pas besoin de tout faire pour être pertinente ; il faut simplement accepter qu’elle vise un moment précis de l’apprentissage.
Elle n’est pas non plus la solution idéale si la famille refuse toute discussion sur les règles d’utilisation. Une carte et une application ne suffisent pas à enseigner la prudence. Sans accord sur les dépenses autorisées, les réactions en cas de perte et la fréquence des vérifications, le jeune risque de retenir seulement le geste de paiement, pas la responsabilité qui l’accompagne.
Ce que révèlent son public et son évolution
BANXUP compte plus de 50 000 installations, ce qui montre qu’elle a trouvé un public au-delà d’un simple outil confidentiel. Je ne prends pas ce volume comme une garantie de qualité, mais comme un indice de visibilité auprès des familles intéressées par une carte pour adolescents. L’application a été publiée le 3 novembre 2020 et sa version actuelle est la 1.7.5 : elle s’inscrit donc dans un produit qui a évolué depuis ses débuts.
Le nombre de commentaires, supérieur à 200, peut être utile pour repérer les irritations récurrentes avant l’installation. Je lirais ces retours avec le même recul que la note : un avis isolé ne décrit pas forcément le parcours d’un autre utilisateur, surtout dans le domaine bancaire où la configuration du compte compte beaucoup. Ce qui m’intéresse surtout est de voir si les critiques portent sur la compréhension, l’accès ou l’usage quotidien, car ce sont des points qui influencent directement un débutant.
Le classement PEGI 3 indique un contenu accessible sur le plan de l’âge, mais il ne faut pas l’interpréter comme une recommandation automatique pour tous les enfants. Une application financière demande tout de même un accompagnement adapté à la maturité du jeune. Un adolescent capable de comprendre une limite et une opération bénéficiera davantage de l’outil qu’un enfant qui ne distingue pas encore argent disponible et argent dépensé.
Mon verdict après la première prise en main
Ce que je retiens de BANXUP, c’est une porte d’entrée plutôt claire vers les premiers usages bancaires d’un adolescent. Son intérêt n’est pas de rivaliser avec les applications les plus complètes du secteur, mais de relier une carte, un solde et des décisions quotidiennes dans un cadre compréhensible. Pour une famille qui veut commencer progressivement, c’est une orientation cohérente.
Je garderais cependant trois réflexes. D’abord, installer et configurer l’application avec le bon utilisateur, sans attendre le moment d’un premier achat. Ensuite, faire du contrôle du solde avant la dépense la première habitude à acquérir. Enfin, utiliser les opérations comme support de discussion, sans transformer chaque ligne en reproche. Ces étapes augmentent nettement les chances que l’application serve réellement à apprendre.
Avec plus de 400 évaluations et une moyenne de 3,4, elle mérite une approche réaliste plutôt qu’un enthousiasme automatique. Je la recommande aux adolescents qui commencent à gérer leur argent et aux parents qui recherchent un cadre lié à Société Générale. Je la déconseille davantage aux utilisateurs qui attendent un outil financier universel, un suivi budgétaire très détaillé ou une solution indépendante de leur banque.
En résumé, BANXUP fonctionne surtout lorsque l’on vise un premier succès concret : ouvrir l’application, comprendre ce qui est disponible, effectuer une dépense réfléchie, puis vérifier ce qu’il reste. Ce parcours est simple, mais il peut devenir une vraie première leçon d’autonomie. Si c’est précisément ce que vous cherchez pour un adolescent, l’application mérite d’être essayée avec des règles familiales claires et des attentes mesurées.
Avantages
- Interface claire et moderne
- facile à prendre en main dès la première utilisation.
- Création de cagnotte et partage des dépenses simplifiés entre proches.
- Notifications pratiques pour suivre les opérations et les remboursements.
- Application pensée pour les jeunes
- avec une expérience mobile fluide.
- Les fonctionnalités favorisent une meilleure autonomie dans la gestion de l’argent.
Inconvénients
- Certaines fonctions peuvent dépendre de l’accord ou du suivi d’un parent.
- L’application s’adresse surtout aux utilisateurs de l’écosystème BANXUP.
- Les options disponibles peuvent varier selon l’âge et le profil du compte.
- Une connexion internet est nécessaire pour consulter les informations à jour.
- Les utilisateurs recherchant des services bancaires complets peuvent rester limités.
FAQ sur BANXUP
Qu’est-ce que BANXUP et à qui s’adresse cette application ?
BANXUP est une application financière conçue pour centraliser certains services bancaires et faciliter la gestion de l’argent depuis un smartphone. Elle s’adresse principalement aux utilisateurs qui souhaitent consulter leurs opérations, suivre leur budget et effectuer des transactions sans passer systématiquement par une agence. Avant l’inscription, vérifiez toutefois que le service est disponible dans votre pays et que vous remplissez les conditions d’âge et d’éligibilité.
Comment créer un compte BANXUP et quels documents sont nécessaires ?
La création d’un compte BANXUP se fait généralement directement depuis l’application, avec une adresse e-mail ou un numéro de téléphone, puis une procédure de vérification d’identité. Selon votre profil et votre pays, il peut être demandé de fournir une pièce d’identité valide, un justificatif complémentaire ou une confirmation vidéo. Préparez des documents lisibles et utilisez vos informations réelles afin d’éviter un blocage lors de la validation.
BANXUP est-elle une application sûre pour gérer son argent ?
BANXUP met normalement en place des mesures de sécurité telles que la connexion protégée, la vérification d’identité et, selon l’appareil, l’authentification biométrique. Cependant, aucune application financière n’est totalement à l’abri des risques. Téléchargez-la uniquement depuis une boutique officielle, activez toutes les protections disponibles, évitez les réseaux Wi-Fi publics et ne communiquez jamais votre code secret, même à une personne prétendant représenter le service.
Quels frais peuvent s’appliquer avec BANXUP ?
Les frais dépendent des services utilisés, du type de compte et du pays de résidence. Certaines opérations peuvent être gratuites, tandis que des coûts peuvent concerner les retraits, les virements, la carte, les conversions de devises ou certaines opérations exceptionnelles. Avant de confirmer une transaction, consultez toujours le récapitulatif affiché dans l’application et la grille tarifaire officielle, car les conditions peuvent évoluer avec le temps.
Que faire si je rencontre un problème avec BANXUP ou si mon compte est bloqué ?
En cas de connexion impossible, de transaction retardée ou de compte temporairement bloqué, commencez par vérifier votre connexion Internet et la version de l’application. Consultez ensuite le centre d’aide intégré et utilisez uniquement les canaux officiels du service client. Ne créez pas plusieurs comptes et ne transmettez pas vos codes de sécurité par message. Pour une opération contestée, signalez-la rapidement et conservez les justificatifs concernés.


